tomrs@qq.com
更新时间:2016-05-30 13:30点击:
上市客户 ②关键人控制。客户决策和客户运作以内部人和关键人为中心,内部人能够轻易地控制和操纵客户股东大会、董事会和监事会,极易出现偏离客户最佳利益和侵害债权人利益的行为。 ③信息披露的实际质量难以保证。很多上市公司信息披露的形式大于内容,,甚至有时在形式上亦未能达到要求。其主要原因在于:一是缺乏对信息披露主体的有效法律约束机制;二是行政干预和资本市场缺乏足够的竞争;三是客户内部缺乏有效的信息披露实施机制。
中级会计职称《中级会计实务》每日一练:资产组减值(
今年将加快研究出台广东省促进民营经济高质量发展条例
2016年期货从业备考不在状态 怎样“脉动”回来
2016年会计从业考试《财经法规》知识点:税收
2016年银行职业资格考试《个人贷款》知识点:合作机构
英国知名学者:十年来中国在多个领域取得的成就获得国
2016版会计从业资格考试宝典
2016中级会计职称侯永斌经济法基础班更新第四章(5.24)
安徽会计从业考试试题《会计基
黑龙江会计从业考试试题《会计基
加力培育专精特新企业
靠前服务,为企业办妥“心头事”
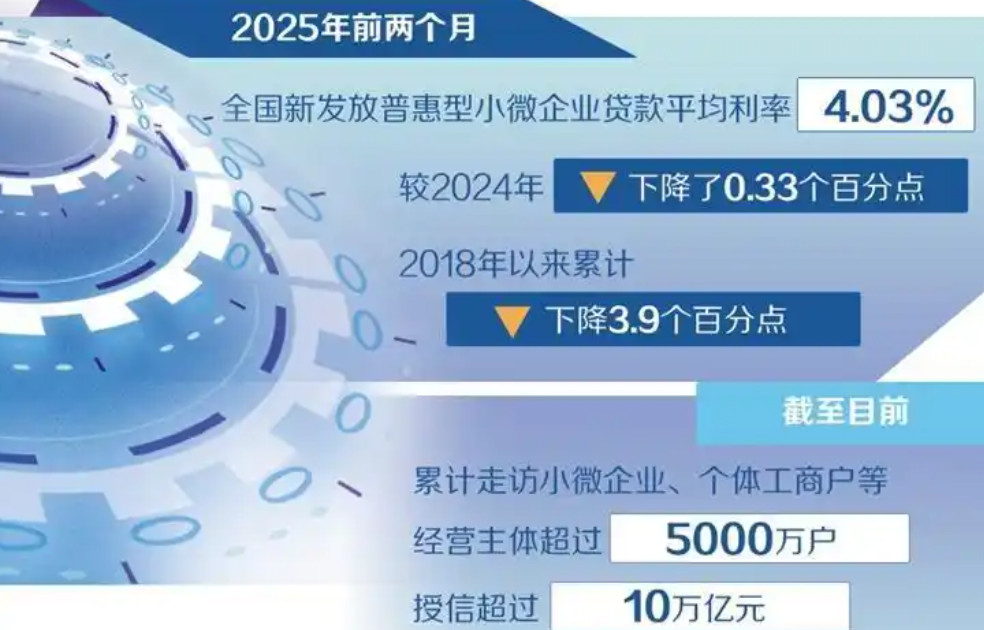
降低小微企业综合融资成本
内蒙古高新技术企业总数达到20